
Kunden mit größerem Vermögen verteilen es auf mehrere Depotbanken, oft über Ländergrenzen hinweg, und jede Bank meldet in ihrem eigenen Format in ihrem eigenen Rhythmus. Aus dieser Streuung ein stimmiges Kundenbild zu machen, ist die Grundlage, und der Punkt, an dem manuelle Prozesse die ganze Woche kosten. Jeder Auszug wird von Hand abgerufen, die Währungen werden vereinheitlicht, und dann beginnt die eigentliche Plackerei: das Abstimmen dort, wo die Banken sich überschneiden, bevor auch nur ein Bericht hinausgeht.
Multi-Bank-Reporting, das funktioniert, nimmt dem Team genau das ab. Gute Software aggregiert Bestände über Depotbanken und Banken hinweg in einer Ansicht, hält sie aktuell und erzeugt das Kundenreporting aus dieser einen Quelle. Sobald die Daten an einem Ort liegen, wird der Monatsabschluss zur Routine statt zum Feuerwehreinsatz und die Zahlen hängen nicht mehr davon ab, wer abgetippt hat. Für ein reguliertes Wealth-Team macht diese eine Quelle das Reporting auch später belastbar, weil jede Zahl auf denselben Ursprung zurückgeht.
Die schwierigere Frage ist Compliance, und hier greifen generische Tools oft unbemerkt zu kurz. Für ein reguliertes Wealth-Team ist Compliance eine tägliche Aufgabe: Know-Your-Customer-Prüfungen (KYC) bei jedem Kunden, Geeignetheits- und Anlegerschutzprüfungen bei der Beratung, Anti-Money-Laundering-Screening (AML), das tatsächlich stattfinden muss, und ein dokumentierter Prüfpfad, dem ein Prüfer ohne Schnitzeljagd folgen kann.
Gute Software erkennt man hier daran, dass diese Arbeit fest im täglichen Ablauf verankert ist. Sind KYC, Anlegerschutz und AML in die Plattform eingebaut, sammelt sich die Dokumentation als Nebenprodukt der normalen Arbeit, und der Nachweis zur Entscheidung von vor 18 Monaten liegt bereits vor, wenn der Prüfer danach fragt. Liegt Compliance in getrennten Tools und Tabellen, muss sie unter Druck rekonstruiert werden, und genau beim Rekonstruieren rutscht etwas durch.
Multi-Bank-Reporting und Compliance bleiben nur verlässlich, wenn die Software mit dem Rest der Arbeitsweise eines Wealth-Teams verbunden ist. Kundendaten, Portfolios und die Beratungsbeziehung gehören ins selbe System, damit niemand vor jedem Termin eine Kundensicht aus drei Tools zusammenflickt. Eine Plattform, die CRM, Reporting und Compliance auf einer gemeinsamen Datengrundlage integriert, hält das Bild stimmig, während der Kundenstamm wächst. Eine, die das nicht tut, macht aus jedem neuen Kunden und jeder neuen Vorschrift einen weiteren Medienbruch.
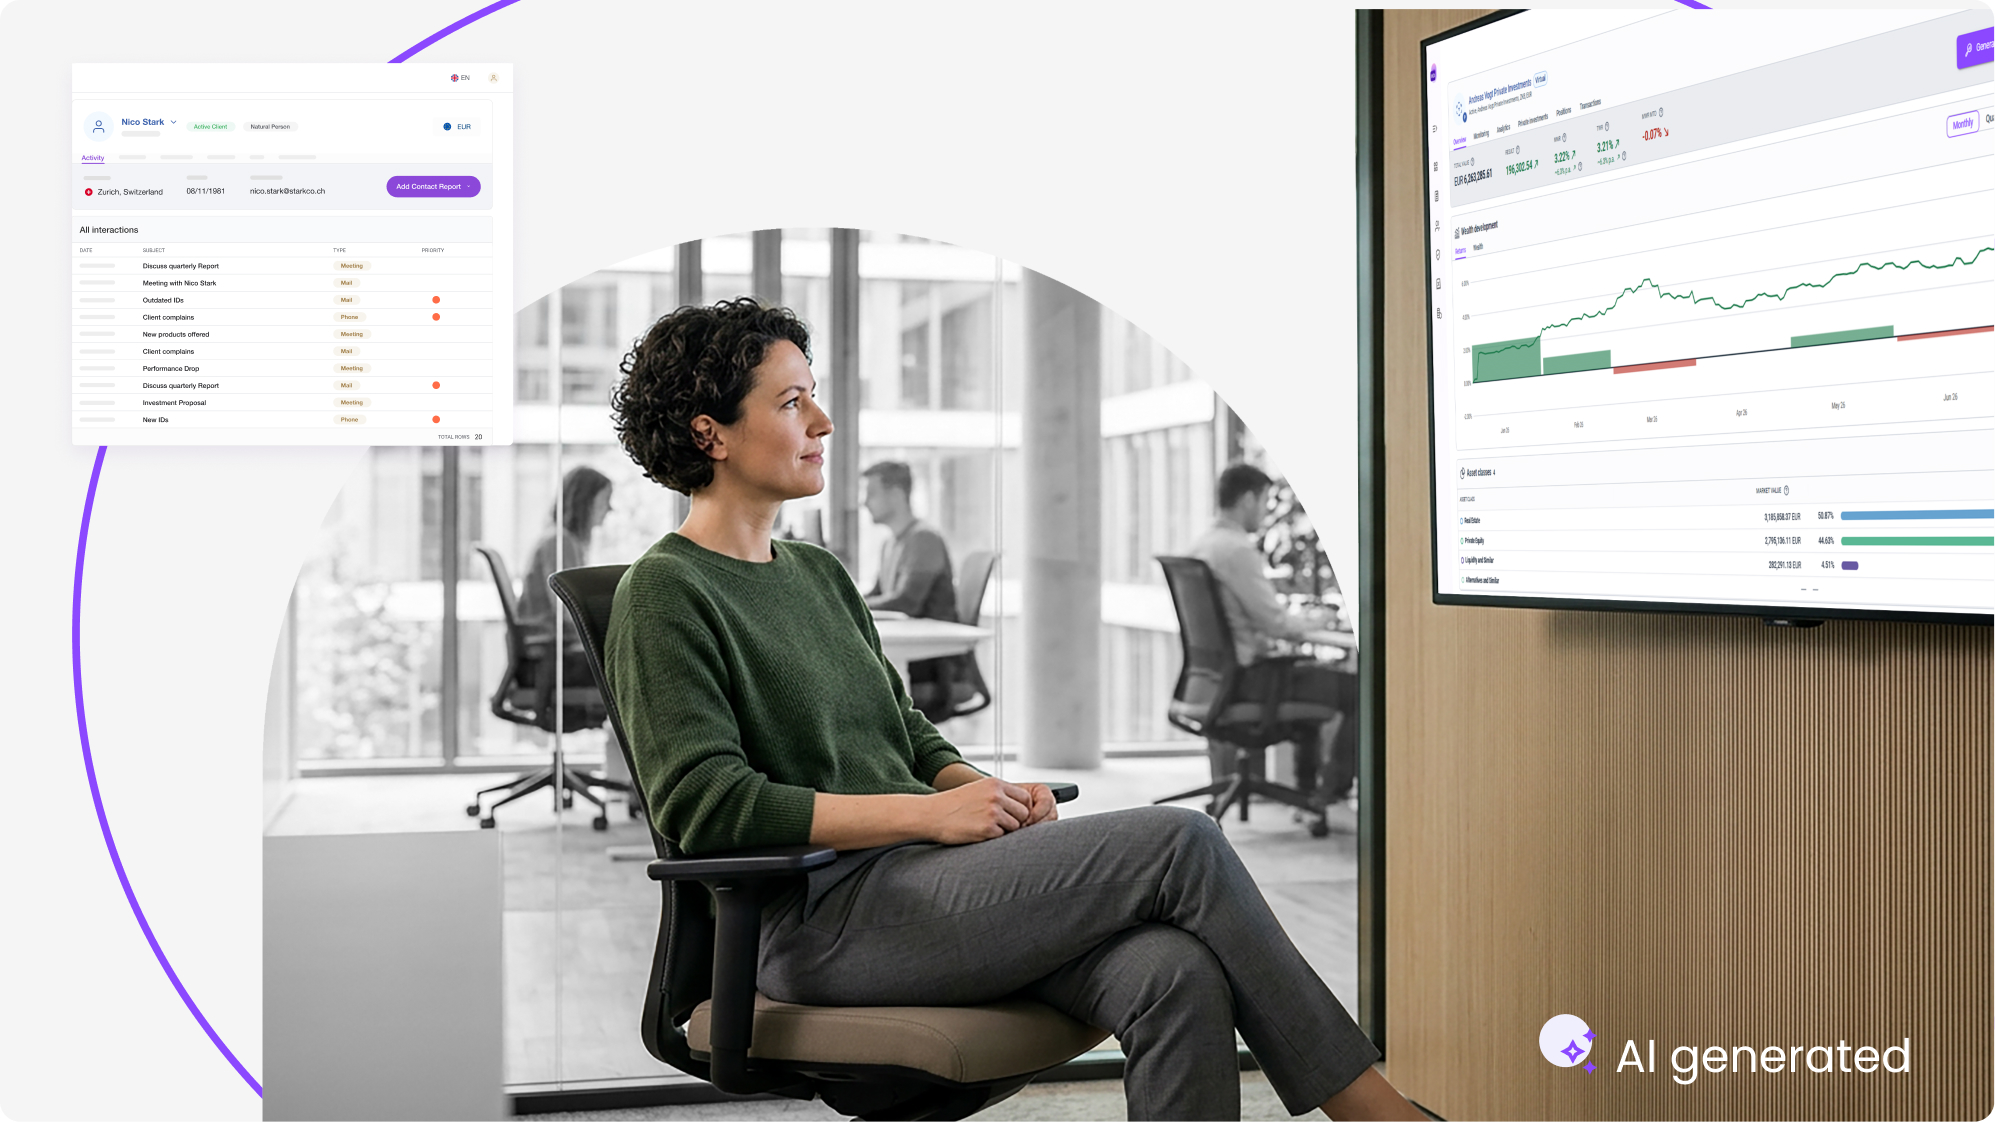
etops Wealth Discovery wurde für genau diese Anforderungen im regulierten Wealth Management entwickelt. Es konsolidiert das gesamte Vermögen eines Kunden, liquide und illiquide, über alle Depotbanken hinweg in einer 360-Grad-Ansicht, mit Reporting, das sich dynamisch in mehreren Sprachen und Währungen aus dieser einen Quelle erzeugen lässt.
Auf der Compliance-Seite umfasst es regulatorische Module für KYC, AML und Anlegerschutz, sodass die Prüfungen und ihre Dokumentation in derselben Plattform liegen wie die Kundendaten. KYC erfasst die finanzielle Situation und die Vermögensherkunft, der Anlegerschutz läuft über eine integrierte Risikoprofilierung und das AML-Screening deckt Prüfungen auf politisch exponierte Personen (PEP) und Sanktionslisten ab. Integriertes CRM und Client Lifecycle Management halten die Beratungsbeziehung auf derselben Datengrundlage wie Portfolio und Reporting. Die Geeignetheitsprüfung und der Kundenbericht stammen am Ende aus derselben Quelle, auf der die Beratung beruhte.
Für ein reguliertes Wealth-Management-Team beweist sich Software an dem Tag, an dem sie etwas belegen muss. Multi-Bank-Reporting, das das ganze Kundenbild konsolidiert, Compliance, die sich beim Arbeiten selbst dokumentiert, und Integration, die beides stimmig hält, sind das, was unter diesem Druck standhält. Stellen Sie deshalb jedem Anbieter eine einfache Frage: Wenn der Prüfer anruft, wie lange dauert die Antwort?
Erfahren Sie, wie etops Wealth Discovery Kundendaten konsolidiert und Compliance dokumentiert hält, damit die Antwort bereitliegt, bevor der Prüfer fragt.
Von der Newsletter-Anmeldung bis zur persönlichen Demo – wir freuen uns auf Ihre Anfrage!