Zwölf Monate später hatten die Zentralbanken die Zinsen im schnellsten Tempo seit vier Jahrzehnten angehoben. Das Ausstiegsfenster hatte sich geschlossen. Der von Aurora geplante Verkauf zweier Portfoliounternehmen wurde verschoben, „bis sich die Märkte normalisieren“. Die Ausschüttungen lagen nicht 18 % unter dem Plan. Sie lagen nahezu bei Null.
Gleichzeitig wurden weiterhin Kapitalabrufe fällig. Die Kreditlinie (Subscription Line) musste zu einer deutlich höheren Marge verlängert werden. Zwei Portfoliounternehmen mit variabel verzinsten Schulden gerieten in die Nähe ihrer Interest-Cover-Covenants (Zinsdeckungsklauseln). Die Limited Partners („LPs“) des Fonds kämpften mit einem eigenen Nenner-Effekt (Denominator-Effekt) und erkundigten sich höflich, aber bestimmt, nach dem zeitlichen Ablauf der Ausschüttungen.
Das CFaR-Modell war im technischen Sinne nicht falsch. Es tat genau das, wofür es gebaut worden war. Es maß die Variabilität um einen Plan herum, kalibriert auf einer ruhigen Historie. Was es jedoch nicht leisten konnte, war, sich eine Welt vorzustellen, in der der Plan selbst seine Gültigkeit verlor.
Fonds Aurora ist ein fiktives Fallbeispiel. Das Muster ist es nicht.
Im April 2019 habe ich geschrieben, dass CFaR bei Private-Equity-Fonds („PEF“) nicht so gut funktioniert, wie es sollte. Mein Argument umfasste drei Schritte:
Sieben Jahre später stehe ich nach wie vor zu allen drei Punkten. Fonds Aurora ist genau das Fallbeispiel für Punkt 2: Ein Modell, das auf einem gutmütigen Jahrzehnt kalibriert war, lieferte eine entsprechend gutmütige Zahl.
Die Regulierungsbehörden haben denselben Weg eingeschlagen. Die ESMA-Leitlinien für Liquiditätsstresstests („LST“) für OGAW (UCITS) und AIF, die seit September 2020 gelten, basieren auf Szenarien, inversen Stresstests und dem Zusammenspiel von Vermögenswerten und Verbindlichkeiten. Sie verlangen keine einzelne statistische Kennzahl.
Einem Risikomanager, der seine eigenen Modelle niemals korrigiert, sollte man auch die Modelle anderer nicht anvertrauen. Hier sind also drei Dinge, die ich heute anders schreiben würde.
Erstens: Der VaR ist kein „maximaler Verlust“. Er ist ein Quantil, der Verlust, der mit einer bestimmten Wahrscheinlichkeit nicht überschritten wird. Jenseits dieses Punktes können die Verluste weitaus größer sein. Aus diesem Grund hat der Expected Shortfall („ES“) den VaR im Basler Rahmenwerk für Marktrisiken abgelöst. Zudem ist die historische Simulation nicht automatisch die konservativste Methode. Bei einem ruhigen historischen Betrachtungszeitraum kann sie Risiken massiv unterschätzen. Die Historie von Fonds Aurora war genau ein solches Zeitfenster.
Zweitens: Das Datenproblem hängt davon ab, wessen Cashflows Sie betrachten. Für ein einzelnes Portfoliounternehmen ist die Datenbasis zu dünn. Auf Fondsebene hingegen können Kapitalabrufe und Ausschüttungen von Tausenden von Fonds aus kommerziellen Datenbanken zusammengeführt werden. Dies ist die Grundlage des Takahashi-Alexander-Modells (des „Yale-Modells“, 2002) und der stochastischen Modelle von Buchner, Kaserer und Wagner. Für einen LP, der die Liquidität über ein gesamtes Programm von Fonds hinweg plant, funktionieren CFaR-ähnliche Instrumente recht gut. Für einen General Partner („GP“), der auf zwölf Unternehmen blickt, tun sie das nicht.
Drittens: Es heißt nicht „Expertenurteil oder Modelle“. Im Jahr 2019 habe ich es so dargestellt, als gäbe es hier nur eine entweder-oder-Entscheidung. Das ist nicht der Fall. Reine Szenarien haben eine Schwäche: Ohne Wahrscheinlichkeiten kann man sie nicht aggregieren, vergleichen oder ihnen Kapital zuweisen. Reine Modelle wiederum haben die oben beschriebene Schwäche. Der stärkste Ansatz nutzt das Expertenurteil zur Gestaltung der Szenarien und quantitative Instrumente, um diese zu disziplinieren. Der Rest dieses Artikels zeigt, wie das funktioniert.
Im Jahr 2019 war diese Diskussion noch akademischer Natur. Geld war kostenlos, Exits waren einfach und Ausschüttungen flossen reichlich. Seitdem haben vier Faktoren das Cashflow-Risiko im Private-Equity-Bereich sehr real werden lassen.
Damit hat sich die Fragestellung verschoben. Es geht nicht mehr darum, ob CFaR für einen PEF funktioniert. Die Frage lautet vielmehr, was stattdessen funktioniert, wenn sowohl die Aktivseite als auch die Finanzierungsseite gleichzeitig unter Druck geraten.
Im Jahr 2019 habe ich einen Artikel über „Quantitatives Markt- und Ausfallrisikomanagement für Private-Equity-Fonds“ angekündigt. Hier ist er in kompakter Form. Die Idee dahinter ist einfach: Modellieren Sie die Cashflows des Fonds nicht als eine einzige Blackbox. Teilen Sie das Risiko stattdessen in drei Ebenen auf, messen Sie jede Ebene mit den tatsächlich vorhandenen Daten und verknüpfen Sie diese mit den spezifischen Schwellenwerten des Fonds.
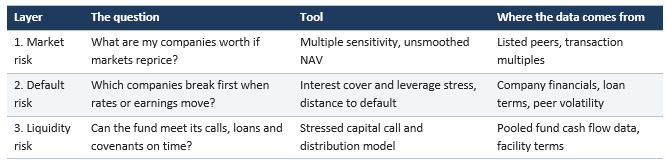
Ebene 1 – Marktrisiko: Entleihen Sie die Daten aus der börsennotierten Welt
Ein Portfoliounternehmen hat keinen täglichen Marktpreis, seine börsennotierten Konkurrenten hingegen schon. Jedes Unternehmen kann einer Peer-Group und einem Bewertungskonzept, typischerweise dem EV/EBITDA-Multiplikator, zugeordnet werden. Die Sensitivität des Nettoinventarwerts (NAV) des Fonds gegenüber einer Veränderung dieses Multiplikators lässt sich daraus direkt ableiten.
Dabei werden oft zwei Punkte übersehen. Erstens sind die ausgewiesenen NAVs geglättet, da sich Bewertungen nur langsam anpassen. Die Volatilität, die Sie in den Berichten sehen, unterzeichnet das tatsächliche Risiko. Eine statistische Entglättung (zum Beispiel nach Getmansky, Lo und Makarov, 2004) korrigiert dies. Zweitens ist das Eigenkapital gehebelt. Wenn die Nettoverschuldung die Hälfte des Unternehmenswerts (Enterprise Value) ausmacht, entspricht ein Rückgang des Unternehmenswerts um 10 % einem Rückgang des Eigenkapitalwerts um 20 %:
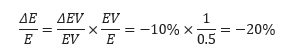
Ebene 2 – Ausfallrisiko: Das Covenant zählt, nicht das Perzentil
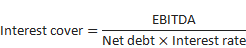
Für jedes Unternehmen lautet die entscheidende Frage: Wie weit ist es davon entfernt, seine Zinsdeckungs- oder Verschuldungsklauseln (Covenants) zu verletzen? Die Zinsdeckung (Interest Cover) zeigt Ihnen, wie viel Mal das Ergebnis des Unternehmens seine jährlichen Zinskosten deckt:
Nehmen wir ein Unternehmen mit einer Nettoverschuldung vom 5,5-fachen des EBITDA und einem All-in-Zinssatz von 5 %. Erhöhen Sie nun den Zinssatz auf 9 %, wie es vielen Kreditnehmern mit variablen Zinssätzen im Jahr 2023 ergangen ist. Fügen Sie schließlich einen Rückgang des EBITDA um 15 % hinzu:
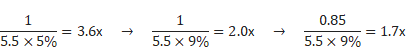
Viele Kreditverträge bewegen sich genau um dieses letzte Niveau herum.
Für ein formaleres Maß liefert ein strukturelles Modell (vom Typ Merton) die Distanz zum Ausfall (Distance to Default), wobei die Volatilität der Vermögenswerte von börsennotierten Vergleichsunternehmen abgeleitet wird. Aber seien Sie vorsichtig bei Korrelationen. Bei zwölf Unternehmen gibt es kein Gesetz der großen Zahlen. Ein einziger gemeinsamer Faktor, wie die Zinsen oder ein Branchenabschwung, kann drei Unternehmen gleichzeitig treffen. Konzentrationen müssen explizit modelliert und dürfen nicht weggemittelt werden.
Ebene 3 – Liquiditätsrisiko: Hier funktioniert die Statistik tatsächlich
Dies ist der Punkt, an dem ich meine Ansicht von 2019 am stärksten korrigiere. Kapitalabrufe und Ausschüttungen auf Fondsebene können mit Takahashi-Alexander- oder stochastischen Modellen modelliert werden, die auf Tausenden von Fonds kalibriert sind. Nutzen Sie diese und unterziehen Sie sie einem Stresstest. Ersetzen Sie die historische Ausschüttungsquote durch die aktuelle (6 % statt 14 % des AUM), lassen Sie die Kapitalabrufe unverändert und testen Sie das Ergebnis im Vergleich zur Kreditlinie, den Loan-to-Value-Covenants einer allfälligen NAV-Finanzierung und dem Liquiditätsbedarf der LPs selbst.
Ein praktisches Beispiel: Eine Drehung des Multiplikators
Kehren wir mit vereinfachten Zahlen zu Fonds Aurora zurück. Der Fonds hat 400 Millionen Euro in zwölf Unternehmen investiert. Er hat 100 Millionen Euro ausgeschüttet und hält einen NAV von 600 Millionen Euro. Gemäß Plan wird er das 1,75-fache zurückzahlen. Das Minimum, das der Fonds an seine LPs und im Rahmen seiner NAV-Finanzierung liefern muss, liegt beim 1,5-fachen. Das Portfolio wird im Durchschnitt mit dem 11-fachen EBITDA bewertet, wobei die Nettoverschuldung die Hälfte des Unternehmenswerts ausmacht.
Schritt 1 – Der inverse Stresstest
Anstatt zu fragen „Wie schlimm kann es bei 95 % werden?“, stellen wir die umgekehrte Frage: „Was muss passieren, damit wir das 1,5-fache verfehlen?“
Zunächst zwei Begriffe, die Private-Equity-Experten täglich verwenden. Unternehmen werden in der Regel mit einem Multiplikator (Multiple) ihres jährlichen operativen Ergebnisses (EBITDA) bewertet. Ein Unternehmen mit 10 Millionen Euro EBITDA, das mit dem 11-fachen bewertet wird, ist 110 Millionen Euro wert. Eine Drehung (Turn) ist einfach eine Einheit dieses Multiplikators. Wenn Käufer nur noch bereit sind, das 10-fache statt des 11-fache zu zahlen, ist der Multiplikator um „eine Drehung“ gefallen, und dasselbe Unternehmen ist nun noch 100 Millionen Euro wert. Am Unternehmen selbst hat sich nichts geändert. Geändert hat sich nur der Preis, den der Markt dafür zu zahlen bereit ist.
Nun die Berechnung Schritt für Schritt:
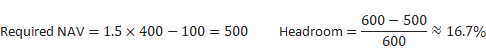
Warum die Unternehmen nur etwa 8 % verlieren müssen. Der Fonds besitzt nicht das gesamte Unternehmen. Er besitzt das Eigenkapital. Jedes Unternehmen ist zur Hälfte mit dem Geld des Fonds und zur Hälfte mit Bankkrediten finanziert. Wenn ein Unternehmen verkauft wird, wird die Bank zuerst und vollständig zurückgezahlt. Der Fonds erhält das, was übrig bleibt. Jeder Verlust des Unternehmenswerts lastet also allein auf dem Eigenkapital des Fonds.
Nehmen wir ein Unternehmen im Wert von 110 Millionen Euro, das mit 55 Millionen Euro Fremdkapital und 55 Millionen Euro Eigenkapital finanziert ist. Sein Wert sinkt um rund 8 % auf ca. 101 Millionen Euro. Die Bank erhält nach wie vor ihre 55 Millionen Euro zurück. Das Eigenkapital des Fonds sinkt von 55 Millionen Euro auf rund 46 Millionen Euro – ein Rückgang von rund 17 %. Ein Wertverlust des Unternehmens um 8 % wird für den Fonds zu einem Verlust von 17 %. Das ist die Hebelwirkung (Leverage), und sie funktioniert in beide Richtungen.
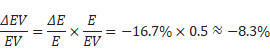
Übersetzt in Multiplikatoren. Ein Rückgang von 8 % ausgehend vom 11-fachen entspricht dem 10,1-fachen. In klaren Worten: Wenn Käufer für die Unternehmen von Aurora das 10,1-fache statt des 11-fachen EBITDA zahlen, verfehlt der Fonds sein 1,5-faches Ziel. Das ist weniger als eine Drehung.
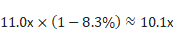
Dieser einzige Satz ist für einen Verwaltungsrat nützlicher als jedes Perzentil. Jeder im Raum kann selbst beurteilen, ob Käufer bereit sein könnten, eine Drehung weniger zu zahlen. Als die Zinsen im Jahr 2022 stiegen, brachen die Bewertungsmultiplikatoren in vielen Sektoren innerhalb weniger Monate um diesen Betrag oder mehr ein.
Schritt 2 – Szenarien mit Wahrscheinlichkeiten
Nun kommt das Expertenurteil bei seiner eigentlichen Aufgabe ins Spiel. Es entwirft die Szenarien und weist ihnen Wahrscheinlichkeiten zu. Das Modell übernimmt die Rechenarbeit.
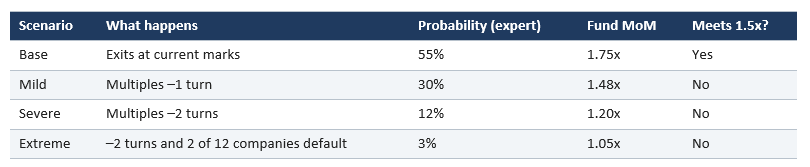
Das wahrscheinlichkeitsgewichtete MoM liegt beim 1,58-fachen. Im Durchschnitt erreicht der Fonds seinen Schwellenwert. Die Wahrscheinlichkeit, diesen zu verfehlen, liegt jedoch bei 45 %. Ein Durchschnittswert verbirgt genau die Information, die der Verwaltungsrat dringend benötigt.
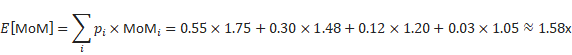
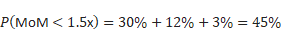
Schritt 3 – Berücksichtigen Sie den Faktor Zeit
Das MoM ist nicht das einzige Opfer. Wenn sich die Exits im Basisszenario um ein Jahr verzögern, wird aus dem 1,75-fachen über fünf Jahre (ca. 11,8 % IRR) ein 1,75-faches über sechs Jahre (ca. 9,8 % IRR). Es geht zwar kein Substanzwert verloren, dennoch kann der Fonds unter eine Hurdle Rate von 8–10 % fallen, wodurch sich die Carried-Interest-Wasserfallverteilung verschiebt. Die Zeit ist ein eigener Risikofaktor, und in den Jahren 2023–2025 war sie der entscheidende.
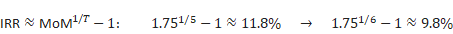
Annahmen: Einperiodige Vereinfachung, Nettoverschuldung über die Szenarien hinweg unverändert, Ausfälle bei 100 % Eigenkapitalverlust. Reale Modelle berücksichtigen zusätzlich das Cashflow-Timing, Gebühren und die Gewinnbeteiligung (Wasserfall).
Ein praktisches Toolkit für CROs, Conducting Officers und Verwaltungsräte
Wenn ich morgen das Risikorahmenwerk eines PEF neu aufsetzen müsste, würde ich sieben Dinge tun:
Zurück im Sitzungszimmer
Stellen Sie sich den Verwaltungsrat von Fonds Aurora im November 2021 mit einer anderen Seite 14 vor. Dort steht nicht „CFaR bei 95 %: –18 %“. Dort steht in klaren Worten geschrieben: „Wenn Käufer für unsere Unternehmen eine Drehung weniger zahlen (10-faches statt 11-faches EBITDA), verfehlen wir unser 1,5-faches Ziel. Wir sehen dafür eine Wahrscheinlichkeit von 45 %. Zwei Unternehmen verletzen ihre Bank-Covenants, wenn die Zinsen um 4 Prozentpunkte steigen. Unser NAV-Kredit-Covenant wird verletzt, wenn die Ausschüttungen zwei Jahre lang unter 8 % des NAV bleiben.“
Dieser Verwaltungsrat hätte andere Fragen gestellt. Man hätte vielleicht die Zinssätze für zwei Kredite festgeschrieben, ein Unternehmen früher verkauft oder mehr Spielraum bei den Kreditlinien verhandelt. Nichts davon erfordert ein perfektes Modell. Es erfordert lediglich die richtige Frage.
Das war mein Punkt im Jahr 2019, und das ist auch heute noch mein Punkt: Im Private-Equity-Bereich geht es beim Risikomanagement nicht darum, eine exakte Zahl vorherzusagen. Es geht darum zu wissen, wie weit Sie vom Abgrund entfernt sind und was Sie darüber hinabstoßen könnte.
Ich würde mich freuen zu hören, wie Sie dieses Thema in Ihrem Fonds angehen. Welchen Schwellenwert beobachten Sie am genauesten, und welches Instrument hat Ihnen in der Praxis tatsächlich geholfen?
Quellen
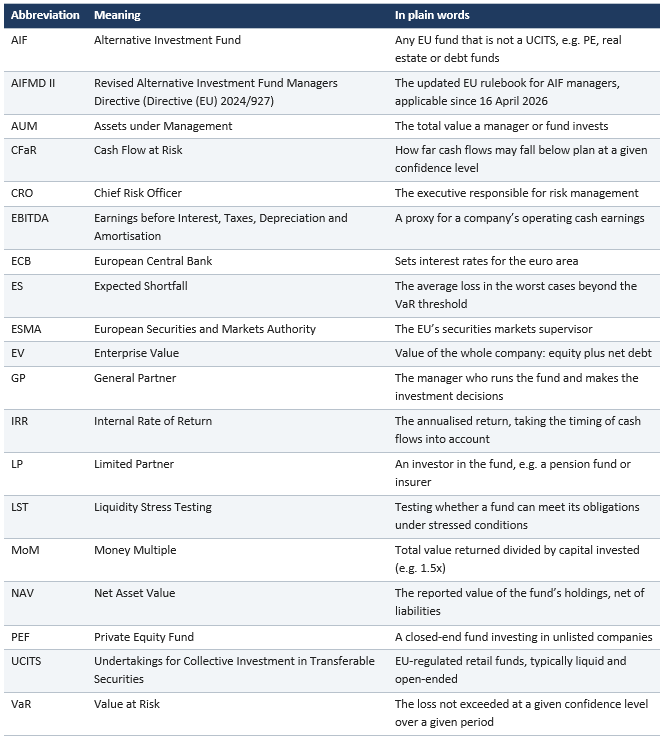
Glossar der Abkürzungen
Von der Newsletter-Anmeldung bis zur persönlichen Demo – wir freuen uns auf Ihre Anfrage!
Für Vermögensverwalter & Family Offices
Erfahren Sie in 30 Minuten, wie Sie Kundengespräche auf Basis des gesamten Vermögens vorbereiten und die Entscheidung danach ohne Systemwechsel bis zur Order umsetzen.
Sie interessieren sich für weitere Webinare und Events? Alle Termine ansehen
Für Genossenschaftsbanken & Partnerbanken
Erfahren Sie in 30 Minuten, wie Ihre Berater und Portfoliomanager auf einer modularen, KI-gestützten Plattform zusammenarbeiten, von der Kundenberatung bis zur Order.
Sie interessieren sich für weitere Webinare und Events? Alle Termine ansehen