Dodici mesi più tardi, le banche centrali avevano alzato i tassi di interesse al ritmo più rapido degli ultimi quattro decenni. La finestra di uscita si era chiusa. La vendita programmata da Aurora di due società in portafoglio è stata rinviata “fino alla normalizzazione dei mercati”. Le distribuzioni non sono state inferiori del 18% rispetto al piano: sono state quasi pari a zero.
Allo stesso tempo, i richiami di capitale hanno continuato a scadere. La linea di credito (Subscription Line) ha dovuto essere prorogata a un margine significativamente più elevato. Due società in portafoglio con debito a tasso variabile si sono avvicinate pericolosamente ai propri covenant di copertura degli interessi (interest-cover covenants). I Limited Partners (“LPs”) del fondo, alle prese con un proprio effetto denominatore (denominator effect), hanno chiesto con cortesia ma fermezza chiarimenti sulla tempistica delle distribuzioni.
Il modello CFaR non era errato in senso tecnico. Faceva esattamente ciò per cui era stato progettato: misurava la variabilità intorno a un piano, calibrato su uno storico tranquillo. Ciò che non poteva fare, tuttavia, era immaginare un mondo in cui il piano stesso perdeva la sua validità.
Il Fondo Aurora è un caso di studio fittizio. Il modello di comportamento non lo è.
Nell’aprile del 2019 ho scritto che il CFaR non funziona come dovrebbe nei fondi di private equity (“PEF”). La mia tesi si articolava in tre punti:
Sette anni dopo, confermo pienamente tutti e tre i punti. Il Fondo Aurora rappresenta l’esatto caso di studio per il punto 2: un modello calibrato su un decennio favorevole ha fornito un numero altrettanto ottimista.
Le autorità di regolamentazione hanno intrapreso la stessa strada. Le linee guida dell’ESMA sui test di stress di liquidità (Liquidity Stress Testing o “LST”) per gli UCITS e i FIA, in vigore dal settembre 2020, si basano su scenari, test di stress inversi e sull’interazione tra attività e passività. Non richiedono un singolo indicatore statistico.
Un risk manager che non corregge mai i propri modelli non dovrebbe essere incaricato di valutare quelli degli altri. Ecco quindi tre cose che oggi scriverei in modo diverso:
In primo luogo: Il VaR non è una “pérdida massima”. È un quantile, ovvero la perdita che non sarà superata con una determinata probabilità. Oltre questo punto, le perdite possono essere di gran lunga maggiori. Per questo motivo, l’Expected Shortfall (“ES”) ha sostituito il VaR nel quadro di Basilea per i rischi di mercato. Inoltre, la simulazione storica non è automaticamente il metodo più conservativo. Se il periodo di osservazione storico è tranquillo, può sottovalutare enormemente i rischi. La storia del Fondo Aurora è stata precisamente una finestra temporale di questo tipo.
In secondo luogo: Il problema dei dati dipende da quali flussi di cassa si considerano. Per una singola società in portafoglio, la base di dati è troppo esigua. A livello de fondo, invece, i richiami di capitale e le distribuzioni di migliaia di fondi possono essere aggregati a partire database commerciali. Questa è la base del modello di Takahashi-Alexander (el “modello di Yale”, 2002) e dei modelli stocastici di Buchner, Kaserer e Wagner. Per un LP che pianifica la liquidità dell’intero programma di fondi, gli strumenti simili al CFaR o al Yale-Model funzionano piuttosto bene. Per un General Partner (“GP”) che si concentra su dodici società, no.
In terzo luogo: Non si tratta di scegliere tra “giudizio di esperti o modelli”. Nel 2019 ho presentato la questione come se ci fosse solo una scelta mutualmente esclusiva. Non è così. Gli scenari puri hanno un punto debole: senza probabilità non è possibile aggregarli, confrontarli o allocare il capitale. I modelli puri, d’altro canto, presentano la debolezza sopra descritta. L’approccio più efficace utilizza il giudizio degli esperti per definire gli scenari e gli strumenti quantitativi per disciplinarli. Il resto di questo articolo illustra come funziona.
Nel 2019 questa discussione era ancora di natura accademica. Il denaro era gratuito, le uscite erano facili e le distribuzioni scorrevano abbondanti. Da allora, quattro fattori hanno reso il rischio di flusso di cassa nel private equity estremamente reale:
Di conseguenza, la questione centrale si è spostata. Non si tratta più di stabilire se il CFaR funzioni per un PEF. La domanda è piuttosto cosa funziona in alternativa, quando sia il lato dell’attivo sia quello della raccolta subiscono contemporaneamente pressioni.
Nel 2019 ho preannunciato un articolo sulla “Gestione quantitativa del rischio di mercato e di default per i fondi di private equity”. Eccolo qui in forma compatta. L’idea di fondo è semplice: non modellare i flussi di cassa del fondo como un’coixis caja negra. Suddividete invece il rischio in tre livelli, misurate ciascun livello con i dati effettivamente disponibili e collegateli alle soglie specifiche del fondo.
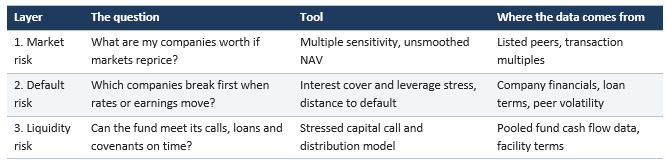
Livello 1 – Rischio di mercato: prendere in prestito i dati dal mondo quotato
Un’azienda in portafoglio non ha un prezzo di mercato giornaliero, a differenza dei suoi concorrenti quotati in borsa. Ciascuna società può essere associata a un gruppo di riferimento (peer group) e a un metodo di valutazione, tipicamente il multiplo EV/EBITDA. Da ciò si può dedurre direttamente la sensibilità del valore patrimoniale netto (NAV) del fondo rispetto a una variazione di tale multiplo.
A questo proposito, vengono spesso trascurati due aspetti. In primo luogo, i NAV pubblicati sono attenuati (smoothed), poiché le valutazioni si adeguano solo lentamente. La volatilità che emerge dai rendiconti sottostima il rischio effettivo. Una rimozione statistica dell’effetto smoothing (ad esempio, secondo il metodo di Getmansky, Lo e Makarov, 2004) consente di correggere questa distorsione. In secondo luogo, il capitale proprio (equity) è soggetto a leva finanziaria. Se l’indebitamento netto rappresenta la metà del valore aziendale (enterprise value), una flessione del 10% del valore aziendale si traduce in una riduzione del 20% del valore del capitale proprio:
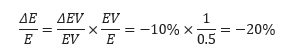
Livello 2 – Rischio di default: conta il covenant, non il percentile
Prendiamo un’azienda con un indebitamento netto pari a 5,5 volte l’EBITDA e un tasso di interesse complessivo (all-in) del 5%. Si ipotizzi ora un aumento del tasso di interesse al 9%, come è accaduto a molti mutuatari a tasso variabile nel 2023. Si aggiunga infine una contrazione dell’EBITDA del 15%:
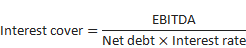
Prendiamo un’azienda con un indebitamento netto pari a 5,5 volte l’EBITDA e un tasso di interesse complessivo (all-in) del 5%. Si ipotizzi ora un aumento del tasso di interesse al 9%, come è accaduto a molti mutuatari a tasso variabile nel 2023. Si aggiunga infine una contrazione dell’EBITDA del 15%:
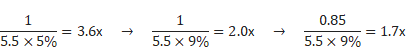
Molti contratti di finanziamento oscillano proprio quest’ultimo livello.
Per una misura più formale, un modelo strutturale (del tipo Merton) fornisce la distanza dal default (distance to default), ricavando la volatilità degli asset da società comparabili quotate. Attenzione perciò alle correlazioni. Con dodici società, non si applica la legge dei grandi numeri. Un unico fattore comune, come i tassi di interesse o una recessione del settore, può colpire tre società contemporaneamente. Le concentrazioni devono essere modellate esplicitamente e non diluite in una media.
Livello 3 – Rischio di liquidità: qui la statistica funziona davvero
Dies ist der Punkt, an dem ich meine Ansicht von 2019 am stärksten korrigiere. Las llamadas de capital y las distribuciones a nivel de fondo pueden modelarse con el modelo Takahashi-Alexander o con modelos estocásticos calibrados con miles de fondos. Utilizzateli e sottoponeteli a stress test. Sustituya la tasa de distribución histórica por la actual (6% en lugar del 14% de los AUM), mantenga inalteradas las llamadas de capital y compruebe el resultado en comparación con la línea de crédito, los covenants de relación préstamo-valor (loan-to-value) de anyfälligen NAV-Finanzierung y las propias necesidades de liquidez de los LPs.
Torniamo al Fondo Aurora con cifre semplificate. Il fondo ha investito 400 milioni di euro in dodici società. Ha distribuito 100 milioni di euro e mantiene un NAV di 600 milioni di euro. Secondo i piani, rimborserà 1,75 volte il capitale investito. Il minimo che il fondo deve restituire ai suoi LP e nell’ambito del finanziamento NAV è pari a 1,5 volte. Il portafoglio è valutato in media a 11 volte l’EBITDA, con il debito netto che rappresenta la metà del valore aziendale (enterprise value).
Passo 1 – Lo stress test inverso
Invece di chiederci “quanto possono andare male le cose al 95%?”, poniamo la domanda inversa: “cosa deve accadere affinché non si raggiunga l’obiettivo di 1,5 volte?”
Innanzitutto, chiariamo due termini che gli esperti di private equity usano quotidianamente. Le società vengono solitamente valutate con un multiplo (Multiple) del loro risultato operativo annuale (EBITDA). Una società con 10 milioni di euro di EBITDA valutata a 11 volte vale 110 milioni de euro. Una variazione (Turn) è semplicemente un’unità di questo multiplo. Se i compratori sono disposti a pagare solo 10 volte invece di 11, il multiplo è sceso di “una variazione” e la stessa società vale ora 100 milioni de euro. Nulla è cambiato nella società in sé; è cambiato solo il prezzo che il mercato è disposto a pagare.
Ora procediamo con il calcolo passo dopo passo:
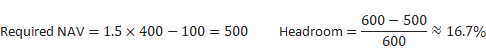
Por qué las empresas solo necesitan perder alrededor de un 8%. Il fondo non possiede l’intera società, ma possiede il capitale proprio (equity). Ogni società è finanziata a metà con i fondi del fondo e a metà con prestiti bancari. Quando una società viene venduta, la banca viene rimborsata per prima e integralmente. Il fondo riceve ciò que rimane. Qualsiasi perdita di valore aziendale grava quindi unicamente sul capitale proprio del fondo.
Prendiamo una società del valore di 110 milioni de euro, finanziata con 55 milioni de euro di debito e 55 miioni de euro di capitale proprio. Il suo valore scende dell’8% a circa 101 imilioni de euro. La banca riceve comunque i suoi 55 milioni de euro. Il capitale proprio del fondo scende da 55 miioni de euro a circa 46 milioni de euro, con una svalutazione del 17%. Un calo del valore aziendale dell’8% si traduce in una perdita del 17% per il fondo. Questo è l’effetto della leva finanziaria (leverage), che funziona in entrambe le direzioni.
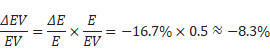
Tradotto in multipli. Un calo dell’8% a partir da un multiplo di 11 equivale a 10,1 volte. In parole povere: se i compratori pagano per le società di Aurora 10,1 volte l’EBITDA invece di 11 volte, il fondo non raggiungerà il suo obiettivo di 1,5 volte. Si tratta di meno di una variazione.
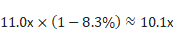
Questa singola frase è più utile per un Consiglio di Amministrazione rispetto a qualsiasi percentile. Chiunque nella sala può valutare autonomamente se gli acquirenti sarebbero disposti a pagare una variazione in meno. Con l’aumento dei tassi nel 2022, i multipli di valutazione in molti settori sono crollati di tale entità o superiore nel giro di pochi mesi.
Passo 2 – Scenari con probabilità
A questo punto entra in gioco il giudizio degli esperti nel suo compito effettivo: definire gli scenari e assegnarvi le probabilità. El modelo si occupa dell’elaborazione dei calcoli.
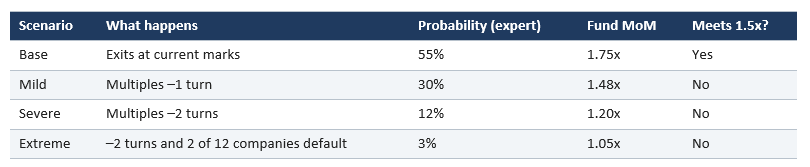
Il MoM (múltiplo sul capitale investito) ponderato per la probabilità è pari a 1,58 volte. In media, il fondo raggiunge la propria soglia critica. Tuttavia, la probabilità di non raggiungerla è del 45%. Un valore medio nasconde esattamente l’informazione di cui il consiglio di amministrazione ha urgente bisogno.
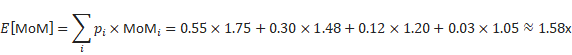
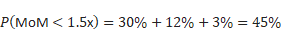
Passo 3 – Considerare il fattore tempo
Il MoM non è l’unica vittima. Se le uscite nello scenario di base subiscono un ritardo di un anno, un multiplo di 1,75 volte su cinque anni (circa 11,8% IRR) si trasforma in un 1,75 volte su sei anni (circa 9,8% IRR). Sebbene non vada perso alcun valore intrinseco, il fondo può scendere al di sotto di un hurdle rate dell’8-10%, modificando la distribuzione a cascata degli interessi figurativi (carried interest waterfall). Il tempo è un fattore di rischio a sé stante e negli anni 2023-2025 è stato quello decisivo.
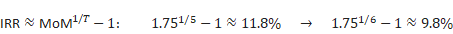
Ipotesi: Semplificazione a periodo singolo, debito netto invariato tra gli scenari, default con perdita del 100% del capitale proprio. I modelli reali tengono conto anche della tempistica dei flussi de cassa, delle commissioni e della ripartizione degli utili (cascata).
Un toolkit pratico per CRO, Conducting Officers e Consigli di Amministrazione
Se domani dovessi reimpostare il quadro dei rischi di un PEF, farei sette cose:
Immaginate il Consiglio di Amministrazione del Fondo Aurora nel novembre del 2021 con una pagina 14 diversa. Non vi è scritto “CFaR al 95%: –18%”. Vi è scritto chiaramente: “Se i compratori pagano una variazione in meno per le nostre società (EBITDA pari a 10 volte invece di 11), non raggiungeremo il nostro obiettivo di 1,5 volte. Riteniamo che vi sia una probabilità del 45% che ciò accada. Due società violeranno i propri covenant bancari se i tassi aumenteranno di 4 punti percentuali. Il nostro covenant di credito NAV sarà violato se le distribuzioni rimarranno al di sotto dell’8% del NAV per due anni”.
Questo Consiglio avrebbe posto domande ben diverse. Si sarebbero forse bloccati i tassi di interesse per due prestiti, si sarebbe venduta prima una società o si sarebbe negoziato un margine maggiore sulle linee di credito. Nulla di tutto ciò richiede un modello perfetto. Richiede semplicemente la domanda giusta.
Questo era il mio punto di vista nel 2019 e rimane tale anche oggi: nel private equity, la gestione del rischio non consiste nel prevedere un numero esatto. Consiste nel sapere quanto siete lontani dal baratro e cosa potrebbe spingervi oltre.
Sarei felice di sapere come affrontate questo tema nel vostro fondo. Quale soglia monitorate con maggiore attenzione e quale strumento vi ha aiutato concretamente nella pratica?
Fuentes
Dall’iscrizione alla newsletter alla demo personale: non vediamo l’ora di sentirti!