Doce meses más tarde, los bancos centrales habían subido los tipos de interés al ritmo más rápido de las últimas cuatro décadas. La ventana de salida se había cerrado. La venta prevista por Aurora de dos empresas de la cartera se pospuso “hasta que los mercados se normalicen”. Las distribuciones no fueron un 18% inferiores a lo previsto: fueron prácticamente nulas.
Al mismo tiempo, se siguieron exigiendo llamadas de capital. Hubo que prorrogar la línea de crédito de suscripción (Subscription Line) con un margen significativamente mayor. Dos empresas de la cartera con deuda a tipo variable se acercaron al límite de sus cláusulas de cobertura de intereses (interest cover covenants). Los socios comanditarios (“LPs”) del fondo, que luchaban con su propio efecto denominador (denominator effect), preguntaron de forma educada pero firme por el calendario de las distribuciones.
El modelo CFaR no era incorrecto en el sentido técnico. Hacía exactamente aquello para lo que había sido diseñado: medir la variabilidad en torno a un plan, calibrado sobre un historial de estabilidad. Lo que no podía hacer, sin embargo, era imaginar un mundo en el que el propio plan perdiera su validez.
El Fondo Aurora es un caso práctico ficticio. El patrón de comportamiento no lo es.
En abril de 2019 escribí que el CFaR no funciona tan bien como debería en los fondos de capital privado (“FCP”). Mi argumento constaba de tres pasos:
Siete años después, sigo respaldando estos tres puntos. El Fondo Aurora es el ejemplo exacto del punto 2: un modelo calibrado sobre una década benigna arrojó una cifra correspondientemente optimista.
Los reguladores han tomado el mismo camino. Las directrices de la AEVM (ESMA) sobre las pruebas de resistencia de la liquidez (Liquidity Stress Testing o “LST”) en el sector de la UCITS y los FIA, vigentes desde septiembre de 2020, se basan en escenarios, pruebas de resistencia inversas y la interacción entre activos y pasivos. No exigen una única métrica estadística.
A un gestor de riesgos que nunca corrige sus propios modelos tampoco se le deberían confiar los modelos de los demás. He aquí tres aspectos que hoy redactaría de forma diferente:
En primer lugar: El VaR no es una “pérdida máxima”. Es un cuantil, la pérdida que no se superará con una probabilidad determinada. Más allá de ese punto, las pérdidas pueden ser mucho mayores. Por esta razón, el Expected Shortfall (“ES”) ha sustituido al VaR en el marco de Basilea para el riesgo de mercado. Además, la simulación histórica no es automáticamente el método más conservador. Si el periodo de observación histórico es estable, puede subestimar enormemente los riesgos. El historial del Fondo Aurora fue precisamente uno de esos periodos.
En segundo lugar: El problema de los datos depende de qué flujos de caja se analicen. Para una sola empresa de la cartera, la base de datos es demasiado débil. A nivel de fondo, en cambio, las llamadas de capital y las distribuciones de miles de fondos pueden agregarse a partir de bases de datos comerciales. Esta es la base del modelo de Takahashi-Alexander (el “modelo de Yale”, 2002) y de los modelos estocásticos de Buchner, Kaserer y Wagner. Para un LP que planifica la liquidez de todo un programa de fondos, las herramientas similares al CFaR funcionan bastante bien. Para un socio general (“GP”) que gestiona doce empresas, no.
En tercer lugar: No se trata de “juicio de expertos o modelos”. En 2019 lo presenté como una elección excluyente. No es el caso. Los escenarios puros tienen una debilidad: sin probabilidades, no se pueden agregar, comparar ni asignar capital. Por su parte, los modelos puros tienen la debilidad descrita anteriormente. El enfoque más sólido utiliza el juicio de expertos para diseñar los escenarios y herramientas cuantitativas para disciplinarlos. El resto de este artículo muestra cómo funciona esto.
En 2019, este debate era todavía de naturaleza académica. El dinero era gratis, las salidas eran fáciles y las distribuciones fluían en abundancia. Desde entonces, cuatro factores han hecho que el riesgo de flujo de caja en el capital privado sea muy real:
Como resultado, el foco del problema ha cambiado. Ya no se trata de si el CFaR funciona para un FCP. La pregunta es más bien qué funciona en su lugar cuando tanto el activo como el pasivo financiero sufren presión al mismo tiempo.
En 2019 anuncié un artículo sobre “Gestión cuantitativa del riesgo de mercado y de impago para fondos de capital privado”. Aquí lo presento en forma compacta. La idea de fondo es sencilla: no modele los flujos de caja del fondo como una única caja negra. Divida el riesgo en tres niveles, mida cada uno de ellos con los datos reales disponibles y vincúlelos a los límites específicos del fondo.
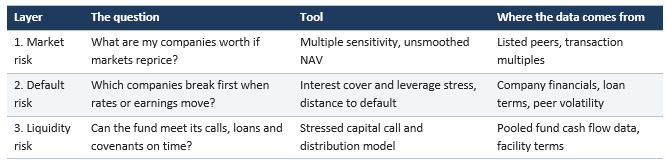
Nivel 1 – Riesgo de mercado: tomar prestados los datos del mundo cotizado
Una empresa en cartera no tiene un precio de mercado diario, pero sus competidoras cotizadas sí. Cada empresa puede asignarse a un grupo de pares (peer group) y a un método de valoración, habitualmente el múltiplo EV/EBITDA. La sensibilidad del valor neto de los activos (NAV) del fondo ante una variación de este múltiplo puede derivarse directamente.
A menudo se pasan por alto dos aspectos. En primer lugar, los NAV publicados están suavizados, ya que las valoraciones tardan en ajustarse. La volatilidad que se observa en los informes subestima el riesgo real. Una desestacionalización estadística (por ejemplo, según Getmansky, Lo y Makarov, 2004) corrige este sesgo. En segundo lugar, el capital propio está apalancado. Si la deuda neta representa la mitad del valor de la empresa (Enterprise Value), una caída del 10% en el valor de la empresa se traduce en una caída del 20% en el valor del capital propio:
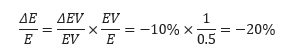
Nivel 2 – Riesgo de impago: el límite de la cláusula es lo que cuenta, no el percentil
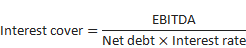
Para cada empresa, la pregunta crucial es: ¿a qué distancia está de incumplir sus cláusulas de cobertura de intereses o de endeudamiento (covenants)? La cobertura de intereses (interest cover) indica cuántas veces cubren los resultados de la empresa sus costes anuales por intereses:
Tomemos una empresa con una deuda neta de 5,5 veces el EBITDA y un tipo de interés global (all-in) del 5%. Subamos ahora el tipo de interés al 9%, como les ocurrió a muchos prestatarios a tipo variable en 2023. Por último, añadamos una caída del EBITDA del 15%:
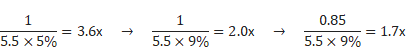
Muchos contratos de préstamo se mueven precisamente en torno a este último nivel.
Para una medida más formal, un modelo estructural (de tipo Merton) proporciona la distancia al impago (distance to default), donde la volatilidad de los activos se deriva de empresas comparables cotizadas. Pero cuidado con las correlaciones. Con doce empresas, no existe la ley de los grandes números. Un único factor común, como los tipos de interés o una contracción del sector, puede afectar a tres empresas al mismo tiempo. Las concentraciones deben modelarse explícitamente y no diluirse en promedios.
Nivel 3 – Riesgo de liquidez: aquí es donde la estadística sí funciona
Este es el punto en el que rectifico mi postura de 2019 con mayor firmeza. Las llamadas de capital y las distribuciones a nivel de fondo pueden modelarse con el modelo Takahashi-Alexander o con modelos estocásticos calibrados con miles de fondos. Utilícelos y sométalos a pruebas de resistencia. Sustituya la tasa de distribución histórica por la actual (6 % en lugar del 14 % de los AUM), mantenga inalteradas las llamadas de capital y compruebe el resultado en comparación con la línea de crédito, los covenants de relación préstamo-valor (loan-to-value) de cualquier financiación NAV y las propias necesidades de liquidez de los LPs.
Volvamos al Fondo Aurora utilizando cifras simplificadas. El fondo ha invertido 400 millones de euros en doce empresas. Ha distribuido 100 millones de euros y mantiene un NAV de 600 millones de euros. Según el plan, reembolsará 1,75 veces el capital invertido. El mínimo que el fondo debe entregar a sus LPs y bajo su financiación NAV es de 1,5 veces. La cartera se valora de media a 11 veces el EBITDA, representando la deuda neta la mitad del valor de la empresa.
Paso 1 – El análisis de resistencia inversa
En lugar de preguntar «¿Qué tan grave puede ser con una probabilidad del 95 %?», planteamos la pregunta inversa: «¿Qué tiene que ocurrir para que no alcancemos el objetivo de 1,5 veces?»
Primero, aclaremos dos conceptos que los profesionales de Private Equity utilizan a diario. Las empresas suelen valorarse mediante un múltiplo (multiple) de su resultado operativo anual (EBITDA). Una empresa con 10 millones de euros de EBITDA valorada a 11 veces vale 110 millones de euros. Un giro (turn) es simplemente una unidad de este multiplicador. Si los compradores solo están dispuestos a pagar 10 veces en lugar de 11, el múltiplo ha caído «un giro» y la misma empresa vale ahora 100 millones de euros. Nada ha cambiado en la empresa en sí; solo ha cambiado el precio que el mercado está dispuesto a pagar por ella.
Ahora, el cálculo paso a paso:
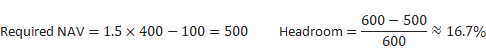
Por qué las empresas solo necesitan perder alrededor de un 8%. El fondo no es propietario de toda la empresa; es propietario del capital propio (equity). Cada empresa se financia a partes iguales con dinero del fondo y con préstamos bancarios. Cuando se vende una empresa, el banco cobra primero y por completo. El fondo recibe lo que queda. Por tanto, cualquier pérdida en el valor de la empresa recae únicamente sobre el capital del fondo.
Tomemos una empresa valorada en 110 millones de euros, financiada con 55 millones de euros de deuda y 55 millones de euros de capital propio. Su valor disminuye un 8%, hasta unos 101 millones de euros. El banco sigue recuperando sus 55 millones de euros. El capital propio del fondo se reduce de 55 millones de euros a unos 46 millones de euros, lo que supone una devaluación del 17%. Un descenso de valor de la empresa de un 8% se convierte en una pérdida de un 17% para el fondo. Este es el efecto de apalancamiento (leverage), y funciona en ambas direcciones.
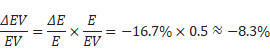
Traducido a múltiplos. Una caída del 8% a partir de un múltiplo de 11 veces equivale a 10,1 veces. En términos claros: si los compradores pagan 10,1 veces el EBITDA en lugar de 11 veces por las empresas de Aurora, el fondo no alcanzará su objetivo de 1,5 veces. Eso es menos de un giro.
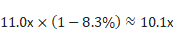
Esta única frase es más útil para un consejo de administración que cualquier percentil. Todos en la sala pueden juzgar si los compradores podrían llegar a pagar un giro menos. Cuando los tipos de interés subieron en 2022, los múltiplos de valoración cayeron esa cantidad o más en muchos sectores en cuestión de meses.
Step 2 – Scenarios with probabilities
Ahora es cuando el juicio de los expertos desempeña su verdadera función: diseñar los escenarios y asignarles probabilidades. El modelo se encarga del trabajo de cálculo.
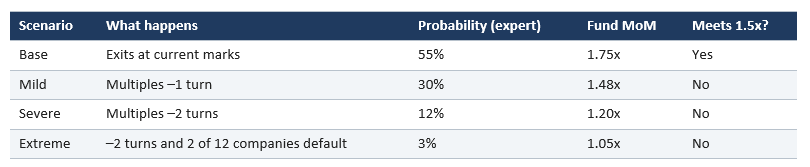
El MoM ponderado por probabilidad es de 1,58 veces. En promedio, el fondo alcanza su valor umbral. Sin embargo, la probabilidad de no alcanzarlo es del 45 %. Un valor promedio oculta precisamente la información que el consejo de administración necesita con urgencia.
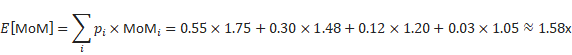
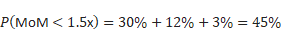
Paso 3 – Añadir el factor tiempo
El MoM no es la única víctima. Si las salidas (exits) en el escenario base se retrasan un año, un múltiplo de 1,75 veces a lo largo de cinco años (aprox. 11,8 % de TIR) se convierte en un múltiplo de 1,75 veces a lo largo de seis años (aprox. 9,8 % de TIR). Aunque no se pierde valor sustancial, el fondo puede caer por debajo de una tasa de retorno preferente (hurdle rate) del 8–10 %, lo que altera la cascada de distribución de las ganancias de los gestores (carried interest waterfall). El tiempo es un factor de riesgo en sí mismo y, en el periodo 2023–2025, fue el principal.
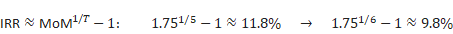
Supuestos: simplificación de un solo período, deuda neta sin cambios en todos los escenarios y quiebras con pérdida del 100 % del capital propio. Los modelos reales incorporan, además, la distribución temporal de los flujos de caja (cash flow timing), las comisiones y la cascada de distribución (waterfall).
Un práctico kit de herramientas para CROs, Conducting Officers y Consejos de Administración
Si tuviera que rediseñar mañana el marco de riesgo de un PEF, haría siete cosas:
Imagine al Consejo de Administración del Fondo Aurora en noviembre de 2021 con una página 14 diferente. No dice “CFaR al 95%: –18%”. Dice en términos claros: “Si los compradores pagan un giro menos por nuestras empresas (10 veces el EBITDA en lugar de 11 veces), no alcanzaremos nuestro objetivo de 1,5 veces. Consideramos que la probabilidad de que esto ocurra es del 45%. Dos empresas incumplirán sus covenants bancarios si los tipos de interés suben 4 puntos porcentuales. Nuestro covenant de crédito NAV se incumplirá si las distribuciones se sitúan por debajo del 8% del NAV durante dos años”.
Este Consejo de Administración habría planteado preguntas muy diferentes. Quizás se habrían fijado los tipos de interés de dos préstamos, se habría vendido antes una empresa o se habría negociado un mayor margen en las líneas de crédito. Nada de esto requiere un modelo perfecto. Solo requiere la pregunta adecuada.
Ese era mi punto de vista en 2019, y sigue siéndolo hoy: en el ámbito del capital privado, la gestión de riesgos no consiste en predecir una cifra exacta. Consiste en saber a qué distancia se encuentra del abismo y qué podría empujarle a caer.
Me encantaría saber cómo aborda este tema en su fondo. ¿Qué límite vigila con más atención y qué herramienta le ha ayudado realmente en la práctica?
Fuentes
Desde nuestro boletín hasta una demo personalizada: elige la forma que prefieras para conocer mejor Etops.